# Cómo calcular el food cost de tu restaurante
El food cost es lo que te cuesta la comida que vendes. Así se calcula plato a plato y para todo el restaurante, con ejemplos.
PowerUp Menu · 2026-09-24 · Versión web: https://www.powerup.menu/blog/costo-de-comida
## En pocas palabras
El food cost es el coste de los ingredientes de lo que vendes, expresado como porcentaje de las ventas. Se calcula de dos formas: plato a plato, con el escandallo (coste de los ingredientes de una ración ÷ precio sin IVA), y para todo el restaurante en un periodo (coste de la comida consumida ÷ ventas de comida sin IVA). Si el segundo sale más alto que el primero, algo se pierde por el camino.
## Puntos clave
- Food cost de un plato = coste de los ingredientes por ración ÷ precio sin IVA × 100.
- Coste de la comida consumida en un periodo = existencias iniciales + compras − existencias finales.
- Food cost del periodo = coste de la comida consumida ÷ ventas de comida sin IVA × 100.
- Si el food cost real supera al de los escandallos, hay algo que las recetas no recogen: mermas, raciones más grandes o errores de inventario.
El food cost es el coste de los ingredientes de lo que vendes. Es una cifra que conviene vigilar de cerca, porque se mueve con cada compra y con cada ración que sale del pase. Se calcula de dos formas, y las dos sirven para cosas distintas.
## Food cost de un plato: el escandallo
El escandallo es la ficha de coste de un plato: cada ingrediente, la cantidad que lleva una ración y lo que cuesta. Con él, el food cost del plato es:
**Food cost del plato = coste de los ingredientes por ración ÷ precio sin IVA × 100**
El precio va sin IVA porque el IVA no es tuyo: en España, las comidas y bebidas para consumir en el local llevan un 10%, así que el precio sin IVA es el de la carta dividido entre 1,10.
Ejemplo: un plato de pasta cuesta 13,20 € en carta, es decir, 12,00 € sin IVA. Si sus ingredientes por ración cuestan 2,10 €, su food cost es del 17,5%.
### Cuenta las mermas
Muchos ingredientes no se aprovechan enteros: el pescado se limpia, la verdura se pela y la carne pierde peso al cocinarse. El coste que cuenta es el de lo que llega al plato, no el de lo que compras.
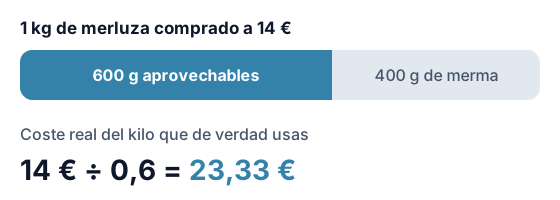
Ejemplo: si compras merluza a 14 € el kilo y, una vez limpia, aprovechas 600 gramos de cada kilo, el kilo que de verdad usas te cuesta 23,33 €. Ese es el precio que va al escandallo.
Ejemplo del artículo: la merma sube el coste de cada kilo que de verdad usas.
## Food cost del restaurante en un periodo
El escandallo te dice lo que *debería* costar cada plato. Para saber lo que te ha costado de verdad la comida en un mes, se usa el inventario:
**Coste de la comida consumida = existencias iniciales + compras − existencias finales**
**Food cost del periodo = coste de la comida consumida ÷ ventas de comida sin IVA × 100**
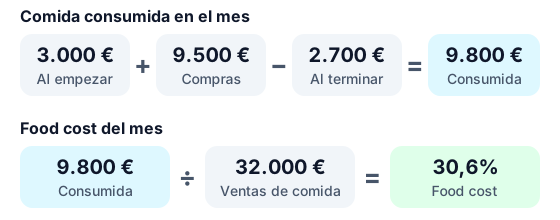
Ejemplo: empiezas el mes con 3.000 € de género en cámaras y almacén, compras 9.500 € y lo terminas con 2.700 €. Has consumido 9.800 € de comida. Si ese mes vendes 32.000 € en comida sin IVA, tu food cost es del 30,6%.
Ejemplo del artículo: el food cost del restaurante en un mes.
## Lo que te dice la diferencia entre los dos
Si sumas el coste de los escandallos de todo lo que vendiste en el mes, tienes el food cost teórico. El del inventario es el real. Si el real sale más alto, hay algo que las recetas no recogen:
- mermas mayores de las que calculaste;
- raciones más generosas que las del escandallo;
- producto que se estropea o se tira;
- errores al contar el inventario o al registrar las compras.
Cuanto más se separan las dos cifras, más dinero se pierde por el camino.
## Qué hacer cuando sube
1. **Revisa los precios de compra.** Si un proveedor ha subido, el escandallo de cada plato con ese ingrediente ya no vale.
2. **Empieza por los platos que más vendes.** Un desvío pequeño en un plato que vendes cada día puede costarte más que uno grande en un plato que casi no sale.
3. **Mide las raciones.** Si cada cocinero sirve una cantidad distinta, el escandallo no se cumple.
4. **Revisa el precio en la carta.** A veces el problema no es el coste, sino un precio que se quedó atrás. Antes de subirlo, mira cuánto [margen de contribución](https://www.powerup.menu/blog/margen-de-contribucion) te deja cada plato.
## Si quieres revisarlo con alguien
Escandallar una carta entera y cuadrarla con el inventario lleva tiempo. [Maestro](https://maestro.powerup.menu/?utm_source=powerup-blog&utm_medium=cta&utm_campaign=costo-de-comida&utm_content=texto), el servicio de consultoría de rentabilidad de PowerUp Menu, trabaja contigo el food cost, la carta y los precios. Y para las bebidas, el cálculo equivalente lo explicamos en [el coste de las bebidas](https://www.powerup.menu/blog/coste-de-bebidas).
## Preguntas frecuentes
### ¿Qué food cost es normal?
Depende del tipo de cocina y de los precios de tu carta: no hay una cifra que valga para todos. Más útil que compararte con una media es seguir el tuyo cada mes y el de cada plato.
### ¿El food cost incluye las bebidas?
Normalmente se calcula aparte. Las bebidas tienen su propio indicador, el beverage cost, que se calcula igual.
### ¿Qué es el escandallo?
Es la ficha de coste de un plato: cada ingrediente, la cantidad que lleva una ración y lo que cuesta.
## Fuentes
- [Economipedia: Coste de ventas](https://economipedia.com/definiciones/costo-de-ventas.html)
- [Agencia Tributaria: Manual práctico de IVA, tipo impositivo reducido del 10%](https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/manual-iva-2025/capitulo-04-sujetos-pasivos-repercusion-impositivo/tipo-impositivo/tipo-impositivo-reducido-10-ciento.html)