Cómo poner precio a un plato: del coste al precio de carta
El precio de un plato no se copia de la competencia: sale de lo que cuesta y de lo que quieres que te deje. Así se calcula en 4 pasos, con el IVA, y así se ajusta después.
 PowerUp Menu7 min de lectura
Revisado por Federico Bello, CEO de PowerUp Menu
En pocas palabras
Para poner precio a un plato, parte de lo que te cuesta. Primero calcula el coste por ración con el escandallo. Después divídelo entre el food cost que te marques (por ejemplo, el 30 %): eso da el precio sin IVA. Comprueba que el margen en euros te compensa, súmale el 10 % de IVA, que en España es el de la comida y la bebida servidas en el local, y ajusta el resultado a tu zona y al resto de tu carta. Un plato que cuesta 4,20 € con un objetivo del 30 % sale a 14,00 € sin IVA y 15,40 € en carta.
Puntos clave
- El precio sale del coste: sin el escandallo del plato, cualquier precio es a ojo.
- Precio sin IVA = coste por ración ÷ food cost objetivo. Con 4,20 € de coste y un 30 %, son 14,00 €.
- El margen en euros dice más que el porcentaje: es lo que paga el alquiler y los sueldos.
- En España el precio de la carta es el final, con el IVA incluido. Para comer en el local, el IVA es del 10 %.
- Revisa los precios cuando sube un proveedor o cambias la receta, no solo una vez al año.
Muchos precios de carta se ponen mirando lo que cobra el de al lado. El problema es que su coste no es el tuyo, ni su alquiler, ni su plantilla. Un precio que no sale de tu coste puede llenar el comedor y aun así no dejarte nada.
Aquí calculamos el precio de un plato en 4 pasos, desde lo que cuesta hasta el número que pones en la carta, y vemos cómo ajustarlo después.
Paso 1: lo que te cuesta el plato
Todo empieza por el coste por ración: lo que cuestan los ingredientes de una ración, contando lo que se pierde al limpiarlos y cocinarlos. Se calcula con el escandallo, que explicamos paso a paso en el escandallo de un plato.
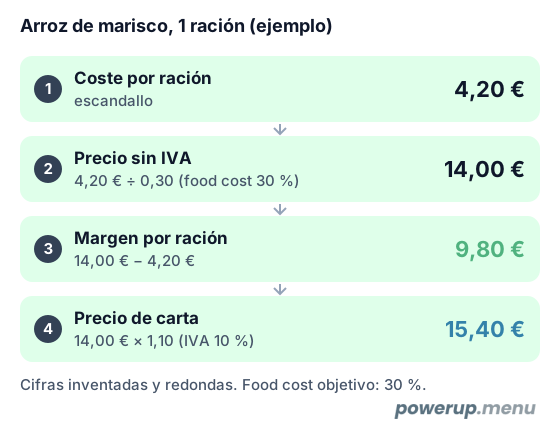
Seguimos con el mismo arroz de marisco de ese artículo. Es un ejemplo: las cifras son inventadas y redondas para que la cuenta se siga bien. Su coste por ración es de 4,20 €.
Usa precios de compra sin IVA y de tus últimas facturas. Si el coste está mal, el precio también.
Paso 2: el precio con tu food cost objetivo
El food cost de un plato es su coste como porcentaje del precio sin IVA. Para poner precio, se hace la cuenta al revés: decides qué porcentaje quieres y sacas el precio.
Precio sin IVA = coste por ración ÷ food cost objetivo
Con un objetivo del 30 %, también de ejemplo: 4,20 € ÷ 0,30 = 14,00 € sin IVA.
No hay un food cost que valga para todos los restaurantes. Depende de tu cocina, de tu zona y de cada plato. Un plato con un ingrediente caro puede llevar un porcentaje más alto y dejarte más euros que uno barato. Cómo medir el food cost del restaurante entero, mes a mes, lo vemos en cómo calcular el food cost.
Paso 3: comprueba el margen en euros
El porcentaje no paga las facturas: lo que las paga son los euros que deja cada plato. Ese dinero es el margen de contribución: el precio sin IVA menos el coste.
En el ejemplo: 14,00 € − 4,20 € = 9,80 € por ración.
Pregúntate si esa cifra te compensa. También se puede partir de ahí: si quieres que el arroz deje 10,80 € por ración, súmalos al coste. 4,20 € + 10,80 € = 15,00 € sin IVA. Su food cost sería del 28 %.
Los dos caminos sirven. El del porcentaje es más rápido para toda la carta. El de los euros te obliga a pensar en lo que cada plato aporta al alquiler y a los sueldos. Lo explicamos con detalle en cómo calcular el margen de contribución.
Paso 4: el IVA y el precio de carta
En España, las comidas y bebidas que se sirven para consumir en el local llevan un 10 % de IVA. Y la ley de defensa de los consumidores exige que el precio que ve el cliente sea el final, con los impuestos incluidos. En la carta no vale poner «14,00 € + IVA».
Precio de carta = precio sin IVA × 1,10
En el ejemplo: 14,00 € × 1,10 = 15,40 € en carta.
Ajusta el precio a tu zona y a tu carta
El cálculo te da el precio que necesitas. Antes de imprimirlo, compáralo con tres cosas:
- La zona. Si los platos parecidos de tu calle cuestan bastante menos, puedes revisar la receta o la ración. También puedes darle al plato algo que justifique la diferencia. Si cuestan bastante más, a lo mejor te estás quedando corto.
- El resto de tu carta. Un plato que se sale de precio frente a los demás llama la atención, para bien o para mal. Mira cómo queda junto a los platos de su sección.
- Cómo lo presentas. El último ajuste es la cifra: acabar en 9 o en un número redondo cambia cómo se percibe. Si redondeas el arroz a 15,50 €, su food cost queda en un 29,8 %, casi igual. Lo vemos en precios psicológicos.
Si un plato no llega al margen que necesitas ni ajustando, tienes tres salidas: subir el precio, bajar el coste (la ración, un ingrediente o el proveedor) o sacarlo de la carta. Para decidir cuál, cruza su margen con lo que se vende, como en la matriz de ingeniería de menú.
Cuándo revisar los precios
Un precio deja de valer cuando cambia su coste:
- Sube o baja un precio de compra, o cambias de proveedor.
- Cambias la receta o el tamaño de la ración.
- Cambia la temporada y, con ella, el coste de un producto.
Empieza por los platos que más vendes: un desvío pequeño en un plato que sale cada día pesa más que uno grande en un plato que casi no se pide. Para las bebidas, la cuenta equivalente está en el coste de las bebidas.
Errores comunes
- Copiar el precio de la competencia sin saber tu coste.
- Usar el mismo porcentaje para toda la carta. Un plato caro de hacer puede llevar más food cost y dejarte más euros.
- Calcular con precios con IVA. El coste de compra va sin IVA, y el precio, también sin IVA hasta el último paso.
- Poner precios sin IVA en la carta. El cliente tiene que ver el precio final.
- Fijarlo una vez y olvidarlo. Si los costes suben y el precio no, el margen se va sin que lo veas.
Cómo encaja el margen de cada plato en las cuentas del restaurante, en la rentabilidad de un restaurante y cuánto gana un restaurante.
Si quieres revisarlo con alguien
Poner precio a una carta entera lleva tiempo: escandallar cada plato, decidir los márgenes y compararlos con tu zona. Maestro, el servicio de consultoría de rentabilidad de PowerUp Menu, revisa contigo los costes y los precios de tu carta.
Preguntas frecuentes
¿Cómo se calcula el precio de venta de un plato?
Divide el coste por ración entre el food cost que quieres tener en ese plato. El resultado es el precio sin IVA. Súmale el IVA y tendrás el precio de carta. Por ejemplo, 4,20 € ÷ 0,30 = 14,00 € sin IVA, que con el 10 % de IVA son 15,40 €.
¿Qué food cost es bueno?
No hay una cifra que valga para todos: depende del tipo de cocina, de los precios de tu zona y de cada plato. Lo útil es fijarte un objetivo por plato, comprobar que el margen en euros te compensa y vigilar que el escandallo lo cumpla.
¿El precio de la carta lleva IVA?
Sí. La ley de defensa de los consumidores exige mostrar el precio final completo, con los impuestos incluidos. En la carta no vale poner «+ IVA»: el precio que lee el cliente es el que paga.
¿Cada cuánto hay que revisar los precios de la carta?
Cada vez que cambia el coste de un plato: cuando sube un proveedor, cuando cambias la receta o la ración y cuando cambia la temporada. Empieza por los platos que más vendes.
¿Puedo copiar los precios de la competencia?
Te sirven de referencia, pero no te dicen si ganas dinero. Tu coste y tus gastos no son los suyos. Primero calcula tu precio desde el coste y después compáralo con la zona.